auかんたん決済でau PAY残高にチャージすれば、そのまま銀行口座に出金できるのではと考える人は少なくありません。
ところが、携帯料金に合算する形で入れたお金は「au PAY マネーライト」に振り分けられ、アプリで本人確認を済ませた人でも現金として引き出せません。
さらに2025年10月2日からは、auかんたん決済でのチャージに、毎月2回目以降2.5%の手数料がかかるようになりました。
この記事では、auかんたん決済からau PAYへチャージしたときの手数料と、au PAYで出金できる残高の条件を公式の数字で確認し、現金化を考える前に知っておきたい規約とリスクをまとめています。
- 【最新2026年版】携帯キャリア決済現金化業者おすすめ5選!
- au PAY残高へのチャージは月2回目から手数料がかかる
- 手数料は月の2回目から積み上がる
- 翌月の請求をチャージ方法ごとに比べる
- チャージに使える枠は月の上限とは別に決まる
- auかんたん決済でチャージした残高が出金できない理由
- 自分の残高の内訳を確かめる
- マネーライトでは払えない支払いがある
- au PAYマネーを出金するときの方法と手数料
- 出金額と手数料の合計が残高を超えると出金できない
- auじぶん銀行なら手数料がかからない
- コンビニATMで受け取るときの流れ
- 通信料金合算支払いの年齢別の上限
- 実際の上限はアプリで確かめる
- auかんたん決済の規約にある現金化の禁止
- 第1条5項は現金化目的の使用を禁じている
- 第5条は疑いの段階でも利用を止められる
- 支払いが遅れると他の支払いにも響く
- 業者に申し込む場合に起きやすいトラブル
- 業者に渡してはいけない情報
- 自分で買って売る方法にも手間と損がある
- 入金までの時間の表示は目安と考える
- 申し込む前に確認したいこと
- 現金化の前に試せること
- auかんたん決済現金化に関するよくある質問
- auかんたん決済現金化はチャージ手数料と出金できる残高を先に確かめる
【最新2026年版】
携帯キャリア決済現金化業者おすすめ5選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
au PAY残高へのチャージは月2回目から手数料がかかる
今月チャージした金額は、翌月に届くauの請求で通信料と並んで載ってきます(通信料金合算支払い)。
2025年10月2日以降は、このチャージに手数料がかかる形に変わりました。
| 項目 | 内容 |
|---|---|
| 毎月1回目のチャージ | 手数料無料 |
| 毎月2回目以降のチャージ | チャージ額の2.5%(通信料と合わせて請求) |
| オートチャージ | この手数料の対象外 |
| チャージ後の取り消し | できない |
| チャージした残高の種類 | au PAY マネーライト(出金不可) |
出典:UQ mobile よくあるご質問「auかんたん決済でau PAY 残高へチャージ」
手数料は月の2回目から積み上がる
たとえば同じ月に、1回目で1万円、2回目で3万円をチャージしたとします。
1回目は無料ですが、2回目の3万円には2.5%の750円がかかり、翌月の請求は30,750円分が上乗せされます。
少しずつ何度もチャージすると、そのたびに2.5%ずつ手数料が増えていきます。
手数料は通信料と合わせて請求されるため、チャージした時点では気付きにくく、翌月の明細を見て驚くこともあるかもしれません。
チャージするなら月1回にまとめるほうが、手数料はかかりません。
チャージはパソコンからはできず、いったんチャージすると取り消せない点にも注意が必要です。
翌月の請求をチャージ方法ごとに比べる
手数料がどれくらい効いてくるかは、同じ月に何回チャージするかで変わります。
| 同じ月のチャージ | 手数料 | 翌月に上乗せされる額 |
|---|---|---|
| 3万円を1回 | 0円 | 30,000円 |
| 1万円を3回 | 2回目・3回目に各250円 | 30,500円 |
| 5,000円を6回 | 2〜6回目に各125円 | 30,625円 |
チャージする総額が同じでも、回数が多いほど翌月の請求は増えます。
金額としては小さく見えても、ほかの手数料と重なると手元に残る額はじわじわ減っていきます。
チャージに使える枠は月の上限とは別に決まる
月の総額(「ひと月あたりの利用上限額」)に余裕があっても、「au PAY残高チャージに使える利用上限額」を使い切った時点でチャージは止まるので、上限は2本立てで見ておく必要があります。
月の上限が10万円あっても、チャージに回せる額はそれより小さいことがあります。
自分があといくらチャージできるかは、申し込む前にau PAYアプリを開き、アカウント画面の数字を見ておくのが確実です。
auかんたん決済でチャージした残高が出金できない理由
出金できる「au PAY マネー」と、できない「au PAY マネーライト」のどちらに入るかは、チャージの方法で決まります。
出金や送金ができるのはau PAY マネーだけで、マネーライトは買い物にしか使えません。
| チャージ方法 | 残高の種類 | 出金 |
|---|---|---|
| auかんたん決済(通信料金合算) | au PAY マネーライト | できない |
| クレジットカード | au PAY マネーライト | できない |
| au PAY ギフトカード | au PAY マネーライト | できない |
| 本人確認後、上記以外の対象の方法 | au PAY マネー | できる(対象の方法はau PAYの案内で確認) |
つまり、スマホ代に上乗せして入れたお金は、本人確認の有無に関係なく出金できない側の残高に残り続けます(auの案内では、クレジットカードやau PAY ギフトカードでのチャージも同じ扱いです)。
つまり、auかんたん決済でチャージした残高を、あとから本人確認をして出金する方法はありません。
自分の残高の内訳を確かめる
au PAYアプリの残高画面では、残高がマネーとマネーライトのどちらなのかを見分けられます。
合計の残高が多くても、出金できる分はマネーの部分だけです。
本人確認のあとに上記以外の方法でチャージした分があれば、その分はマネーとして残っている可能性があります。
 永井千尋
マネーライトでは払えない支払いがある
マネーライトは買い物には使えますが、au PAY マネーでなければ払えないサービスもあります。
auの案内では、au・UQ mobileの通信料金の支払い、Amazon.co.jp、NP後払い、一部の公金の支払いにはau PAY マネーが必要とされています。
auかんたん決済でチャージした残高で携帯料金を払う、といった使い方はできないということです。
マネーライトは、au PAYが使えるお店での買い物に回すのが基本になります。
au PAYマネーを出金するときの方法と手数料
出金まで進めるには、アプリで本人確認をして職業と利用目的に答えるか、auじぶん銀行と口座をつなぐか、どちらかを済ませておく必要があります。
| 出金先 | 手数料(税込) | 上限など |
|---|---|---|
| auじぶん銀行 | 無料 | 手動出金は1回10万円まで・1円単位 |
| auじぶん銀行以外の銀行口座 | 1回220円 | 1回10万円まで |
| セブン銀行ATM・ローソン銀行ATM | 1回220円 | 1回・月とも5万円まで、1,000円以上1,000円単位 |
出金額と手数料の合計が残高を超えると出金できない
auじぶん銀行以外への出金では、出金額に220円を足した額がau PAY マネーに必要です。
ATMでの出金は、1回・月あたりとも5万円が上限で、1,000円単位でしか引き出せません。
ATM出金には本人確認に加えてau PAYの暗証番号の設定も必要で、本人確認には数日かかる場合があります。
マイナンバーカードのIC読み取りを使えば最短で当日中に終わると案内されているので、急ぐ場合はこの方法を選ぶとよさそうです。
auじぶん銀行なら手数料がかからない
受け取り口座をauじぶん銀行にしておけば、自動で移す設定でも自分で都度移す場合でも、手数料は0円で済みます。
手動の出金は1回10万円までで、1円単位で指定できます。
ほかの銀行へ出すと1回220円かかるため、何度か出金する予定があるなら、auじぶん銀行の口座を連携しておくと差が出ます。
口座連携は、出金に必要な本人確認の代わりにもなります。
コンビニATMで受け取るときの流れ
ATMでの出金は、2023年6月12日に始まった方法です。
- au PAYアプリで本人確認とau PAYの暗証番号の設定を済ませる
- アプリの「送る・受取る」からATMを選ぶ
- セブン銀行ATMかローソン銀行ATMの画面に出るQRコードを読み取る
- 表示された企業番号と暗証番号をATMに入力する
通信料金合算支払いの年齢別の上限
auかんたん決済の月の上限は、契約者の年齢で分かれています。
| 年齢 | 月の上限(最大) |
|---|---|
| 〜12歳 | 1,500円 |
| 13〜17歳 | 1万円 |
| 18〜19歳 | 5万円 |
| 20歳以上 | 10万円 |
au、UQ mobile、povo、auひかりの契約が登録されたau IDで使え、povo2.0は最大2,000円です。
上限は支払い状況や契約・利用状況によって変わる場合があり、自分で上限を設定していればそちらが優先されます。
実際の上限はアプリで確かめる
表の金額はあくまで年齢ごとの最大額で、全員がその額まで使えるわけではありません。
複数のau IDをひとつにまとめている人は、契約の状況しだいで上限額が変わることもあるので、数字はアプリで自分の分を見てください。
設定できる上限額は、使っている通信ブランドや支払い状況でも違います。
現金化を考える前に、自分が今月あといくら使えるのかをアプリで見ておくと、計算違いを防げます。
auかんたん決済の規約にある現金化の禁止
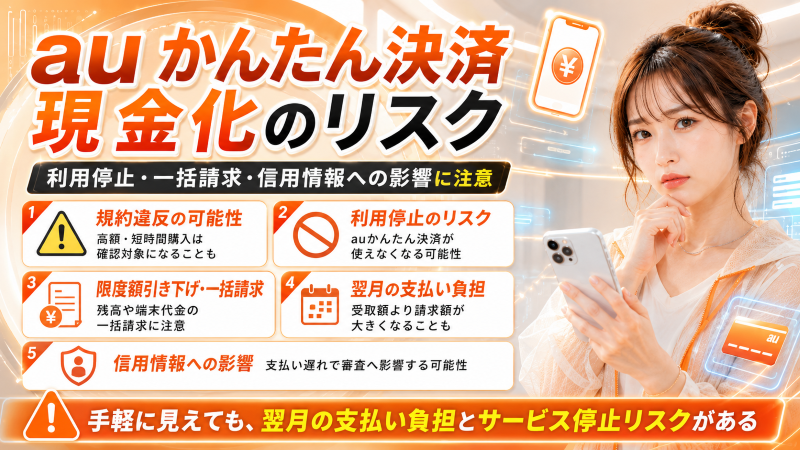
auかんたん決済の会員規約は、現金化についてかなりはっきり書いています。
第1条5項は現金化目的の使用を禁じている
第1条5項には「本サービスは、代金の支払い手段を提供することを目的としたサービスであり、会員は、現金化を目的として本サービスを使用してはならず」とあります。
auかんたん決済で枠を使い、ギフト券や商品を売ってお金にすることは、この目的から外れます。
業者を通すかどうかに関係なく、現金化を目的に使うこと自体が規約違反です。
第5条は疑いの段階でも利用を止められる
規約の第5条1項を読むと、auが利用を止められるケースに「換金を目的とした商品等の取引の疑いがある場合」が入っており、疑いの段階でも止まる可能性があります。
換金目的でなくても、滞納や上限への到達が理由で一時停止や利用禁止になり得ることが4項に書かれています。
支払いが遅れた場合は、期日の翌日から年14.5%の延滞利息がかかります。
支払いが遅れると他の支払いにも響く
auかんたん決済の代金は、通信料金と一緒に請求されます。
期日までに払えないと、年14.5%の延滞利息がかかるうえ、auかんたん決済の利用が止められることがあります。
通信料金そのものの滞納が続けば、回線の利用にも影響するおそれがあります。
利用停止はあくまで新しい決済ができなくなるだけで、それまでの利用分の支払いは免除されません。
業者に申し込む場合に起きやすいトラブル
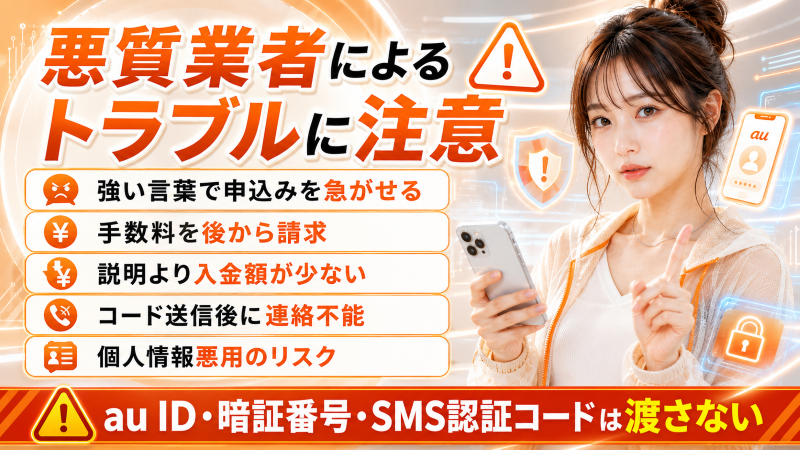
auかんたん決済に対応した現金化業者では、au PAYのバーチャルカードや指定のギフト券で決済し、そのあと振り込みを受ける流れがよく見られます。
このとき起きやすいトラブルは次のとおりです。
- 表示されていた換金率より、実際の振込額がかなり少ない
- au IDのパスワードや2段階認証のコードを聞かれ、枠を勝手に使われる
- 決済したあとに連絡が取れなくなる
- キャンセルしようとすると高いキャンセル料を求められる
決済のたびにau IDとパスワード、さらに2段階認証を通す仕組みなので、業者にIDを教えるのはその鍵ごと渡すのと同じです。
本人以外が勝手に決済できないようにするための仕組みです。
認証コードを他人に伝えると、この仕組みが意味をなさなくなります。
永井千尋対応している業者にはキャッツマネーやキャリアキャッシュなどがあり、振込額や入金時間は申し込み内容で変わるため、各社の公式サイトで確認してください。
業者に渡してはいけない情報
申し込みの途中で、au IDのパスワードや、SMSで届く2段階認証のコードを求められることがあります。
これを伝えると、残っている枠を自分の知らないところで使われたり、au PAY残高を動かされたりするおそれがあります。
本人確認の書類の画像を送る場合も、何に使うのかを確かめてから判断してください。
おかしいと感じたらすぐにパスワードを変え、auの窓口に連絡すると被害を広げずに済みます。
自分で買って売る方法にも手間と損がある
業者を通さずに、au PAYで買ったギフト券や商品を自分で売る方法もあります。
この場合も買取価格は購入額を下回るのがふつうで、2回目以降のチャージなら2.5%の手数料もかかります。
売れるまでに時間がかかることもあり、急いでいるときほど手取りは減りやすくなります。
入金までの時間の表示は目安と考える
「最短◯分」の表示は、あくまで一番早く終わった場合の数字で、誰でもその時間で受け取れるわけではありません。
申し込みが混む時間帯や、振込先の銀行の処理時間によっては、入金が翌日以降になることもあります。
今日中に振り込みが必要なら、申し込む前に「何時ごろ入金になるか」を業者に聞き、間に合うかを確かめてください。
申し込む前に確認したいこと
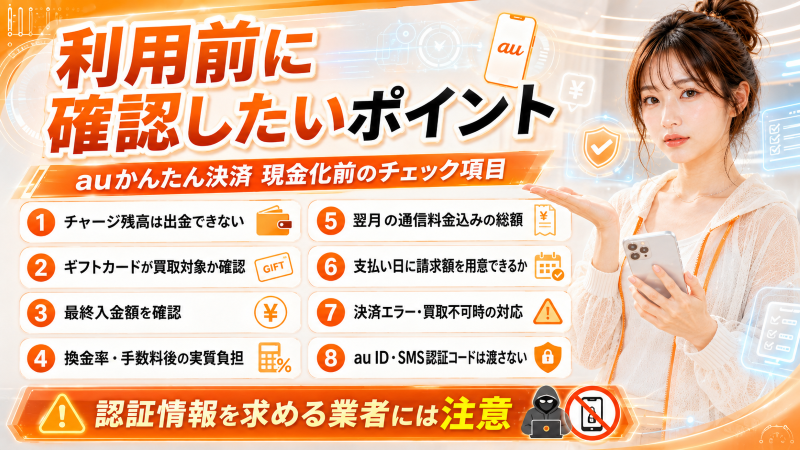
au側の条件で見落としやすいのは、次の点です。
- au PAY残高にマネーの部分があり、公式に出金できないか
- 今月のチャージが1回目か2回目以降か(2.5%の手数料の有無)
- チャージに使える上限はいくらか
- 翌月の携帯料金に上乗せされても払えるか
- 業者の会社名・所在地・連絡先が公開されているか
現金化の前に試せること
auの請求に上乗せする前に、ほかに手段がないかを探すほうが、チャージ手数料や業者の手数料を払わずに済む場合があります。
- au PAY マネーの部分があれば、auじぶん銀行へ無料で出金する
- マネーライトの残高は、現金で払う予定だった日々の買い物に回す
- 使っていない物を正規の買取店やフリマアプリで売る
- 携帯料金の支払いが厳しいときは、期日前にauへ相談する
決済したのに振り込みがないといったときは、局番なしの188(消費者ホットライン)か、金融庁の金融サービス利用者相談室(0570-016811)へ電話してください。
出典:金融庁「いわゆる『後払い(ツケ払い)現金化』にご注意ください」
支払いが遅れて利用が制限された場合、UQ mobileの案内では、支払いの翌日13時以降に順次解除されるとしています(21時過ぎの支払いは翌々日13時以降)。
永井千尋会社情報や手数料の出し方で業者を見比べる方法は、クレジットカード現金化の業者を選ぶときと変わりません。
ドコモやソフトバンクなど、ほかのキャリアの上限や規約とも比べておくと判断材料が増えます。
auかんたん決済現金化に関するよくある質問
auかんたん決済でチャージした残高は出金できますか?
できません。
通信料金合算でチャージした分はau PAY マネーライトになり、本人確認をしていてもau PAY マネーには変わりません。
au PAYへのチャージ手数料はいくらですか?
2025年10月2日以降、auかんたん決済でのチャージは毎月1回目が無料、2回目以降はチャージ額の2.5%です。
手数料は通信料と合わせて請求されます。
au PAYマネーの出金手数料はいくらですか?
auじぶん銀行へは無料、それ以外の銀行口座へは1回220円です。
コンビニATMは1回220円で、1回・月とも5万円までです。
UQ mobileでも同じ条件ですか?
UQ mobileの契約者が使うのも同じauかんたん決済なので、月2回目からの手数料も、出金できないマネーライトになる点もauと変わりません。
年齢別の上限もauと同じ区分が当てはまります。
auかんたん決済の現金化はバレますか?
auが何を見て判断しているかは公開されていません。
ただ、規約は「換金を目的とした商品等の取引の疑い」があれば利用を制限できるとしており、気付かれない前提で使うのは危険です。
auかんたん決済の現金化は違法ですか?
法律上の扱いはこの記事では断定できませんが、規約違反であることははっきりしています。
形の上では「商品を後払いで売った」ことにしてお金を先に渡す業者は、中身が貸付なら無登録の貸金業にあたるおそれがある、というのが金融庁の見方です。
auかんたん決済現金化はチャージ手数料と出金できる残高を先に確かめる
2025年10月2日からは、同じ月に2回以上チャージすると、2回目以降の金額に2.5%が上乗せされるようになりました。
チャージした残高はau PAY マネーライトになり、本人確認をしていても出金できません。
公式に出金できるのはau PAY マネーだけで、auじぶん銀行なら手数料は無料です。
規約は現金化目的の使用を禁じ、疑いの段階でも利用を制限できるとしています。
業者を使えば、振込額は決済額から手数料を引いた残りになり、翌月には決済した全額とチャージ手数料が請求されます。
支払いが遅れれば年14.5%の延滞利息がかかり、利用の制限も受けます。
まずは残高の内訳を確かめ、翌月に払う総額を基準に考えることが大切です。
ソフトバンクのまとめて支払いでPayPayにチャージした場合の扱いも、あわせて確認しておくと比べやすくなります。

コメント