携帯キャリア決済の枠を現金にできないかと考えたとき、最初に知っておきたいのは、使える金額がキャリアと年齢でかなり違うという点です。
ドコモ、au、ソフトバンク、楽天モバイルでは、月の上限も、年齢の区切り方も、チャージした残高を出金できるかどうかも同じではありません。
そして、どのキャリアでも、決済枠そのものを銀行口座へ移す機能はありません。
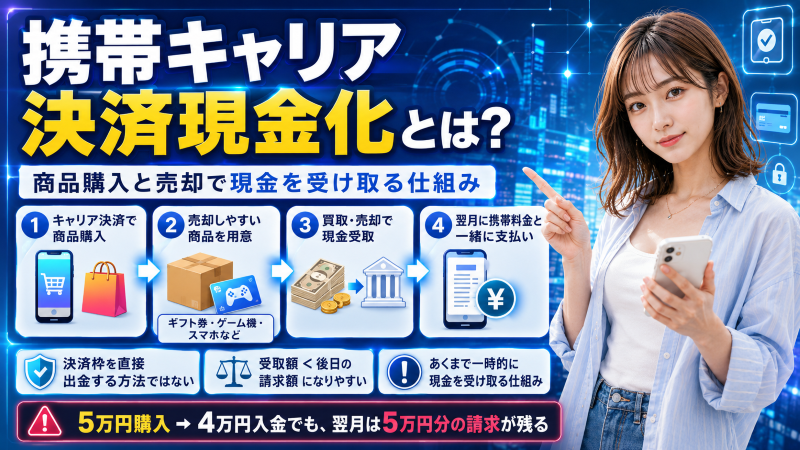
キャリア決済の現金化は、どの会社の枠でも「商品やギフト券を買う→業者や買取店に売る」の二段階を踏むので、枠の分が直接振り込まれるわけではありません。
この記事では、各キャリアの公式サイトで確認できた上限額と規約の書き方を並べ、翌月にいくら請求されるのか、どこで止められる可能性があるのかを判断できるようにまとめました。
- 携帯キャリア決済の月の上限額をキャリア別に比べる
- 表の金額まで使えるとは限らない
- 楽天モバイルは使える場面がほかと違う
- 決済枠からチャージした残高は出金できるのか
- ドコモのd払い残高は出金できる残高がある
- キャリア各社の規約は換金目的の利用をどう書いているか
- auとソフトバンクは換金目的をはっきり禁止している
- ドコモは規約に換金の語がないが判断はドコモ次第
- 業者を使う場合に手元に入る額と翌月の請求額
- 業者を使わず自分で売る場合も差額は出る
- 入金までの時間は条件つきで考える
- 携帯料金の支払いが遅れたときに起きること
- 翌月もまた現金化する流れに注意する
- キャリア別の注意点と詳しい記事
- ドコモは契約月数で限度額が変わる
- auはau PAYへのチャージに手数料がかかるようになった
- ソフトバンクは年齢と未払いで枠が変わる
- 申し込む前に確かめたいことと避けたい業者
- お金に困ったときの相談先
- 携帯キャリア決済現金化に関するよくある質問
- 携帯キャリア決済現金化はキャリア別の上限と規約を見てから判断する
【最新2026年版】
携帯キャリア決済現金化業者おすすめ5選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
携帯キャリア決済の月の上限額をキャリア別に比べる
キャリア決済の上限は、キャリアごとに年齢の区切りが違います。
同じ19歳でも、auなら最大5万円、ソフトバンクなら最大2万円、ドコモなら最大1万円と、使える金額に大きな差が出ます。
| キャリア(サービス名) | 年齢別の月の上限 | 補足 |
|---|---|---|
| ドコモ(電話料金合算払い) | 19歳まで 最大1万円/20歳以上 最大10万円 | 20歳以上でも契約1〜3か月は1万円、4〜5か月は3万円 |
| au・UQ mobile(通信料金合算支払い) | 〜12歳 1,500円/13〜17歳 1万円/18〜19歳 5万円/20歳以上 10万円 | povo2.0は最大2,000円 |
| ソフトバンク・ワイモバイル(まとめて支払い) | 満12歳未満 2,000円/満20歳未満 2万円/満20歳以上 10万円 | 使用者登録がないと20歳未満の扱い |
| 楽天モバイル(楽天モバイルキャリア決済) | 13歳以下 1万円/14〜17歳 2万円/18〜19歳 5万円/20歳以上 20万円 | Google Playでの課金などが対象 |
出典:ドコモ「電話料金合算払いのご利用可能額の変更について」
表の金額まで使えるとは限らない
表の金額は、あくまで各社が示している上限です。
ドコモは「ご利用状況、お支払い状況などにより上記以外の金額に設定する場合がある」とし、ソフトバンクも「利用可能額は予告なく増減する場合がある」と書いています。
契約して間もない人や、過去に料金の支払いが遅れたことがある人は、表より低い枠になっていることがあります。
自分の実際の枠は、My docomo・au PAYアプリ・My SoftBankなどで先に確かめておくと、計算違いを防げます。
楽天モバイルは使える場面がほかと違う
楽天モバイルキャリア決済は上限が20万円と高めですが、公式の説明ではGoogle Playのアプリ内課金やLINEコイン、YouTube Premiumなどの支払いが対象です。
ネット通販の支払いに広く使えるドコモ・au・ソフトバンクとは使い道が違うため、同じ感覚で考えないほうがよさそうです。
決済枠からチャージした残高は出金できるのか
キャリア各社はスマホ決済の残高も持っていて、キャリア決済からその残高へチャージできる場合があります。
ここで引っかかるのが、チャージした残高を出金できるかどうかです。
| キャリア決済からのチャージ先 | 残高の種類 | 銀行口座への出金 |
|---|---|---|
| au PAY残高(auかんたん決済) | au PAY マネーライト | できない |
| PayPay残高(ソフトバンク・ワイモバイルまとめて支払い) | PayPayマネーライト | できない |
| d払い残高(電話料金合算払い) | 公式に明記なし | 公式の案内で確認できず |
auは「通信料金合算・クレジットカード・au PAY ギフトカードは本人確認を行なっていても、au PAY マネーになりません」と案内しています。
PayPayも、まとめて支払いでのチャージは「本人確認をしていても出金できない『PayPayマネーライト』」になると書いています。
つまりauとソフトバンクは、キャリア決済でチャージした分を公式に現金へ戻す道がありません。
出典:PayPayヘルプ「ソフトバンク・ワイモバイルまとめて支払いでチャージ」
ドコモのd払い残高は出金できる残高がある
d払いで出金の対象になるのは本人確認済みの「現金バリュー」だけで、受け取り先は銀行口座かセブン銀行・ローソン銀行のATMです。
10万円を超える額は2回に分かれるので、手数料も220円×2回になります(口座出金は1回10万円まで、月1回目のみずほ銀行宛は110円)。
合算払いで入れた分が現金バリューに含まれるのかは、ドコモの公式ページでは確認できなかったため、ここでは出金できるとは言い切りません。
出金できるかどうか分からないままチャージすると、手元に残らない残高を増やすだけになるおそれがあります。
 永井千尋
キャリア各社の規約は換金目的の利用をどう書いているか
現金化を考えるなら、各社の規約がどこまで踏み込んでいるかを知っておく必要があります。
auとソフトバンクは換金目的をはっきり禁止している
auは規約の文面がはっきりしていて、会員規約の第1条5項で「会員は、現金化を目的として本サービスを使用してはならず」と定めています。
禁止の一文だけでなく、第5条には「換金を目的とした商品等の取引の疑いがある場合」の利用制限・停止まで用意されています。
ソフトバンク・ワイモバイルまとめて支払いの規約にも、提供停止の理由として「現金類に換金することを目的として商品等の購入にご利用可能額を利用していると当社が判断した場合」が挙げられています。
疑いの段階でも止められる書き方なので、現金化を目的に使うこと自体が規約違反にあたります。
ドコモは規約に換金の語がないが判断はドコモ次第
一方のドコモは、d払いの利用規約に「換金」「現金化」という言葉自体が出てこず、auほど文面で線を引いていません。
ただし、電話料金合算払いの限度額は「ご利用状況、お支払い状況など」によってドコモが決めるとされています。
換金の文言がないからといって安全という意味にはならず、使い方によっては枠を下げられたり、利用できなくなったりする可能性は残ります。
業者を使う場合に手元に入る額と翌月の請求額
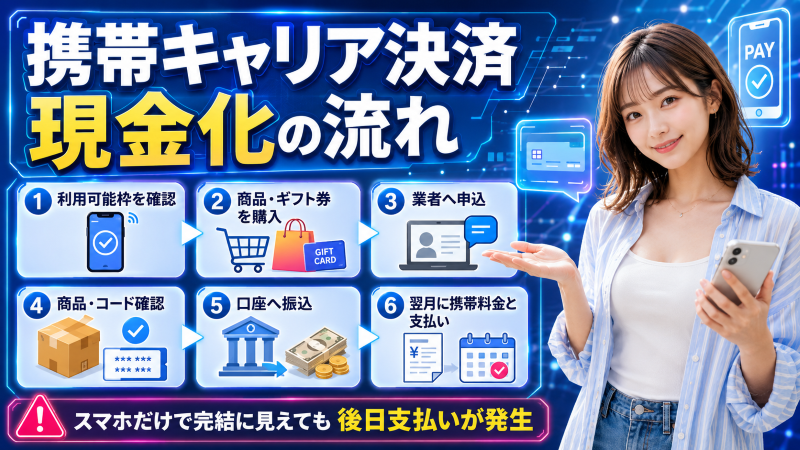
キャリア決済の現金化業者を使う場合、たいていは業者が指定する商品やギフト券をキャリア決済で買い、その代わりに業者から振り込みを受ける流れになります。
このとき、振り込まれる額は決済した額より必ず少なくなります。
| 項目 | 考え方 |
|---|---|
| キャリア決済で使う額 | 翌月の携帯料金にそのまま上乗せされる |
| 振り込まれる額 | 業者の手数料や振込手数料を引いた残り |
| 差額 | 現金化にかかったコスト。翌月に自分で負担する |
| 支払いが遅れた場合 | ドコモ・au・ソフトバンクとも年14.5%の延滞利息や遅延損害金 |
たとえば5万円分を決済すると、翌月の請求には5万円が加わります。
受け取る額が4万円台だったとしても、払うのは5万円です。
換金率は業者ごとに違い、申し込み金額や時期でも変わるため、実際の数字は各社の公式サイトで確認してください。
キャリア決済に対応している業者としては、キャリソックやカイトリングなどがあります。
どの業者でも、申し込む前に「振り込まれる金額」を具体的な数字で聞いておくのが大切です。
「換金率◯%」という表示だけでは、手数料を引いたあとにいくら残るのかが分からないことが多いからです。
業者を使わず自分で売る場合も差額は出る
業者を通さず、キャリア決済で買ったギフト券や商品を自分で買取店に売る方法もあります。
この場合も、買取店が提示する価格は購入額より低くなるのがふつうで、差額は自分で負担します。
加えて、電子ギフト券は買取を受け付けない店もあり、売れる先を探す手間がかかります。
auとソフトバンクの規約は「換金を目的とした」購入そのものを問題にしているため、業者を使わなければ規約に触れないという話でもありません。
入金までの時間は条件つきで考える
業者の広告には「最短◯分」といった表示がよく見られます。
ただ、これは本人確認や決済がすぐに終わった場合の目安で、申し込みが混む時間帯や銀行の営業時間によっては翌日以降になることもあります。
今日中にお金が必要な事情があるときほど、入金時刻の見込みを申し込み前に確認しておくと安心です。
永井千尋携帯料金の支払いが遅れたときに起きること
キャリア決済の代金は携帯料金と一緒に請求されるため、支払いが遅れると影響は決済だけにとどまりません。
- ドコモ・au・ソフトバンクとも、延滞すると年14.5%の延滞利息や遅延損害金がかかる
- ソフトバンクは、期日までに払えないと翌請求月からまとめて支払いが使えなくなる場合がある
- auは、支払いが滞ると利用を一時停止または禁止することがあるとしている
- 携帯料金そのものの滞納が続くと、回線の利用停止につながることもある
利用を止められても、それまでに使った代金の支払い義務は消えません。
現金化で受け取った額より多い金額を、延滞利息つきで払うことになりかねません。
翌月もまた現金化する流れに注意する
いちばん避けたいのは、翌月の請求を払うために、また翌月の枠を現金化するという繰り返しです。
1回ごとに手数料の分だけ手元のお金は減るので、続けるほど毎月の請求は重くなっていきます。
しかも、上限の枠はその月に使った分だけ減るため、請求が膨らんだ月ほど使える枠は残っていません。
2か月続けて現金化が必要になりそうなら、キャリア決済ではなく、家計の見直しや公的な窓口への相談を先に考えたほうが結果的に負担は軽くなるかもしれません。
キャリア別の注意点と詳しい記事
キャリアごとに、確認しておきたい点が少しずつ違います。
ドコモは契約月数で限度額が変わる
d払いの合算枠は契約期間とともに増え、最大10万円になるのは6か月目以降です(20歳以上でも1〜3か月は1万円、4〜5か月は3万円)。
ahamoでもd払いの電話料金合算払いは使え、ドコモからahamoへ変えた場合は限度額が引き継がれます。
d払い残高の公式な出金の手数料や、合算払いの限度額は、別の記事で詳しくまとめています。
auはau PAYへのチャージに手数料がかかるようになった
たとえば同じ月に3万円ずつ2回チャージすると、2回目の3万円に2.5%の750円が付きます(2025年10月2日以降、毎月1回目は無料)。
UQ mobileの人も決済の仕組みはauかんたん決済なので、ここまでのauの条件がそのまま当てはまります。
チャージ分が出金できない残高になる点も含めて、au PAYの出金条件は別の記事にまとめました。
ソフトバンクは年齢と未払いで枠が変わる
ソフトバンクとワイモバイルは、使用者の年齢で上限が決まり、未払いがあると翌月から使えなくなる場合があります。
PayPayへのチャージは毎月2回目から2.5%の手数料がかかり、出金できないPayPayマネーライトになります。
年齢別の上限とPayPayの扱いは、別の記事で詳しく確認できます。
申し込む前に確かめたいことと避けたい業者
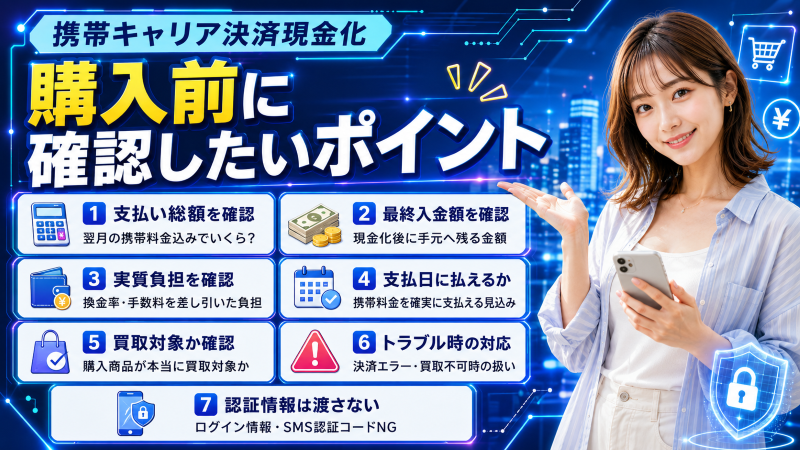
現金化を考える前に、次のことを一つずつ確かめておくと、あとで困る場面を減らせます。
- 自分の今月の利用可能額はいくらか
- 上乗せ後の携帯料金を翌月に払えるか
- 振り込まれる金額を数字で聞いたか
- 業者の会社名・所在地・連絡先が公開されているか
- キャンセルしたときの扱いが書かれているか
反対に、次のような業者は避けたほうが安全です。
- dアカウントやau ID、My SoftBankのパスワードや認証コードを聞いてくる
- 「審査なし」「誰でも」「確実」など、根拠のない言葉で急がせる
- 振込額を申し込み後まで教えない
- 運営会社の情報がどこにも載っていない
ログイン情報や認証コードを渡すと、枠を勝手に使われるおそれがあります。
チェックする項目は、クレジットカード現金化の業者を選ぶときのリストをそのまま使えます。
お金に困ったときの相談先
商品代金の後払いという名目で先に現金を振り込み、後から高い代金を回収するやり方についても、金融庁は注意喚起をしています。
形式が売買でも、実態が貸し付けなら貸金業にあたるおそれがあり、無登録なら違法なヤミ金融業者だとしています。
キャリア決済の現金化をうたう業者に申し込んだあと、支払いや取り立てで困ったときは、次の窓口に相談できます。
業者の登録やお金の貸し借りで迷ったとき:金融庁 金融サービス利用者相談室 0570-016811(平日10:00〜17:00)
返済や取り立ての悩み:日本貸金業協会 貸金業相談・紛争解決センター 0570-051051
警察相談専用電話:#9110
出典:金融庁「いわゆる『後払い(ツケ払い)現金化』にご注意ください」
携帯料金そのものを払えそうにないときは、期日前にキャリアの窓口へ相談しておくと、利用停止までの流れを確認できます。
業者とのやりとりの画面や振込の記録は、相談するときに役立つので消さずに残しておいてください。
家族に知られたくないという理由で相談を後回しにすると、延滞利息が増えたり、取り立てが強くなったりして、かえって状況が悪くなることがあります。
永井千尋PayPay残高のうち出金できる分と、その手順はこちらにまとめています。
携帯キャリア決済現金化に関するよくある質問
キャリア決済の枠を直接銀行口座に出金できますか?
できません。
ドコモ・au・ソフトバンク・楽天モバイルとも、キャリア決済は商品やサービスの代金を携帯料金とまとめて払う仕組みで、枠を現金として引き出す機能はありません。
楽天モバイルでも現金化できますか?
楽天モバイルキャリア決済は、公式の説明ではGoogle Playの課金やLINEコインなどが主な対象です。
ほかの3社のように通販で広く使える決済ではないため、対応している業者も限られるようです。
キャリア決済の現金化はキャリアに知られますか?
キャリアが何を見て判断しているかは公開されていません。
ただ、auもソフトバンクも「換金目的の疑い」や「当社が判断した場合」に止められると規約に書いており、気付かれない前提で使うのは危険です。
19歳でもキャリア決済の現金化はできますか?
19歳の上限は、ドコモ1万円、ソフトバンク2万円、au・楽天モバイル5万円です。
枠が小さいうえ、手数料を引かれると手元に残る額はさらに減ります。
ワイモバイルやUQ mobile、ahamoでも条件は同じですか?
ワイモバイルはソフトバンクと同じまとめて支払いの規約、UQ mobileはauかんたん決済、ahamoはd払いの電話料金合算払いを使います。
上限や規約は、それぞれの元になるキャリアの条件がほぼそのまま当てはまります。
上限額を引き上げることはできますか?
上限は年齢や契約期間、支払い状況でキャリアが決めています。
設定画面で上限の範囲内なら変えられますが、表の上限を超えて引き上げることはできません。
携帯キャリア決済現金化はキャリア別の上限と規約を見てから判断する
携帯キャリア決済の上限は、キャリアと年齢で大きく違います。
auとソフトバンクは換金目的の利用を規約ではっきり禁じており、キャリア決済でチャージした残高も出金できません。
ドコモの規約に換金の語はありませんが、限度額の判断はドコモが行います。
どのキャリアでも、使った額はそのまま翌月の携帯料金に加わり、遅れれば年14.5%の延滞利息がかかります。
3社どの枠を使っても、判断の基準にするのは手元に入る額ではなく、翌月のスマホ代に上乗せされる額です。

コメント