ソフトバンクまとめて支払いで使える金額は、使用者の年齢で大きく変わります。
20歳以上なら月最大10万円ですが、20歳未満は最大2万円、12歳未満は最大2,000円です。
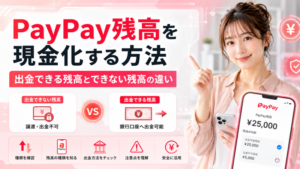
また、まとめて支払いでPayPayにチャージすれば出金できると思われがちですが、チャージした分は「PayPayマネーライト」になり、本人確認をしていても銀行口座へは出金できません。
この記事では、ソフトバンクまとめて支払いの年齢別の上限と、使えなくなる条件、PayPayチャージの手数料と残高の種類を公式の案内で確認し、現金化を考える前に知っておきたい規約とリスクをまとめています。
- ソフトバンクまとめて支払いの年齢別の利用可能額
- 使用者を登録していないと20歳未満の扱いになる
- 上限までの範囲で自分で設定できる
- 他のキャリアと比べると19歳までの枠が小さい
- まとめて支払いが使えなくなる場面
- 支払いが遅れると年14.5%の遅延損害金がかかる
- 与信の判断にはSBペイメントサービスが関わる
- PayPayにチャージした分がマネーライトになり出金できない理由
- PayPayの規約でもマネーライトは払い戻せない
- マネーライトは買い物に回すのが基本
- チャージ手数料は毎月2回目から2.5%
- 規約にある換金目的の提供停止
- 止められたあとに残るもの
- 業者に申し込む場合の流れと注意点
- My SoftBankのパスワードは伝えない
- 自分で買って売る場合も損は出る
- 翌月の請求額を先に計算する
- 「最短◯分」の表示は目安と考える
- キャンセルの扱いを先に確かめる
- ワイモバイルのまとめて支払いも条件はほぼ同じ
- 減額や0円のままになるケース
- 申し込む前に確かめたいこと
- 現金化の前に試せること
- ソフトバンクまとめて決済現金化に関するよくある質問
- ソフトバンクまとめて決済現金化は年齢別の上限とPayPayの扱いを先に確かめる
【最新2026年版】
携帯キャリア決済現金化業者おすすめ5選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
ソフトバンクまとめて支払いの年齢別の利用可能額
まとめて支払いの月の利用可能額は、契約者ではなく「使用者」の年齢で決まります。
| 使用者の年齢 | 月の利用可能額(最大) |
|---|---|
| 満12歳未満 | 2,000円 |
| 満20歳未満 | 2万円 |
| 満20歳以上 | 10万円 |
auやドコモは18歳や契約月数で段階を分けていますが、ソフトバンクは20歳を境に2万円から10万円へ一気に上がる形です。
使用者を登録していないと20歳未満の扱いになる
公式の案内では、使用者情報を登録していない場合、利用可能額は満20歳未満の扱いになるとされています。
20歳以上の人でも、使用者の登録をしていなければ上限は2万円です。
家族名義の回線を使っている場合などは、使用者が誰で登録されているかで上限が変わります。
会社名義で契約しているスマホは、実際に使う人の年齢にかかわらず満20歳以上の枠で判定されます。
「思ったより使えない」と感じたら、My SoftBankで使用者の登録内容を確かめてみてください。
上限までの範囲で自分で設定できる
利用可能額はMy SoftBankで設定でき、使いすぎを防ぐために低めにしておくこともできます。
使いすぎ防止の機能を設定していると、上限より手前で決済が止まることがあります。
ソフトバンクのよくある質問では、利用可能額は登録した使用者の年齢や契約期間などによって異なり、判定の理由は開示できないとしています。
1か月の区切りは、通信料の請求の対象期間と同じです。
月の途中で枠を使い切ると、次の請求期間が始まるまで新しい決済はできません。
現金化で枠を使い切ってしまうと、本当に必要な支払いに使えなくなる点も考えておきたいところです。
他のキャリアと比べると19歳までの枠が小さい
同じ年齢でも、キャリアによって使える枠は違います。
| 年齢 | ソフトバンク | au | ドコモ |
|---|---|---|---|
| 18〜19歳 | 2万円 | 5万円 | 1万円 |
| 20歳以上 | 10万円 | 10万円 | 10万円(契約6か月目以降) |
18〜19歳の人はauより枠が小さく、手数料を引かれると手元に残る額はさらに少なくなります。
20歳以上では3社とも最大10万円ですが、ドコモのように契約月数で段階がある会社もあります。
まとめて支払いが使えなくなる場面
まとめて支払いは、条件次第で翌月から使えなくなることがあります。
公式の案内とよくある質問に書かれているのは、次のような場面です。
- 今月のスマホ代が期日に間に合わなかった(次の請求月の初日からまとめて支払いが止まることがある)
- 期日を過ぎてから支払った
- 滞納による利用停止の状態になっている
- その月の利用可能額を使い切った
- 使いすぎ防止の機能を設定している
さらに規約では、支払いが滞るおそれがある場合や、ソフトバンクの事業活動に影響を与えると判断した場合も、利用できないことがあるとしています。
支払いが遅れると年14.5%の遅延損害金がかかる
遅れた日数の分は、規約第20条にもとづき年14.5%で計算した遅延損害金が上乗せされます。
まとめて支払いの分とスマホ代は同じ請求に入っているので、滞納すると通話やデータ通信が使えなくなるおそれまで出てきます。
枠が止まっても、止まる前に使った金額は翌月以降もきちんと請求されます。
与信の判断にはSBペイメントサービスが関わる
まとめて支払いを使う際には、与信の判断と管理のために、契約情報がSBペイメントサービス株式会社に開示されるとされています。
利用可能額や利用の可否は、こうした判断を通して決まっています。
理由が明かされないまま枠が減ったり、使えなくなったりすることがあるのはこのためです。
毎月の携帯料金を期日どおりに払い続けることが、結果的にまとめて支払いの枠を保ついちばんの近道になります。
一度でも支払いが遅れると、翌月から使えなくなる場合があるので、引き落とし口座の残高には余裕を持たせておくと安心です。
PayPayにチャージした分がマネーライトになり出金できない理由
ソフトバンクまとめて支払いは、PayPay残高へのチャージにも使えます。
ただし、チャージした分は出金できない残高になります。
| PayPayへのチャージ方法 | 残高の種類(本人確認済みの場合) | 銀行口座への出金 |
|---|---|---|
| ソフトバンク・ワイモバイルまとめて支払い | PayPayマネーライト | できない |
| PayPayカード・PayPayクレジット | PayPayマネーライト | できない |
| 銀行口座 | PayPayマネー | できる |
| セブン銀行ATM・ローソン銀行ATM | PayPayマネー | できる |
PayPayのヘルプには「ソフトバンク・ワイモバイルまとめて支払いでのチャージは、本人確認をしていても出金できない『PayPayマネーライト』でのチャージとなります」と書かれています。
出典:PayPayヘルプ「本人確認をしてもPayPayマネーライトになるチャージ方法」
PayPayの規約でもマネーライトは払い戻せない
まとめて支払いで入れた残高が戻せない根拠はPayPay残高利用規約にあり、「PayPayマネーライトは、法令に定める場合を除き、払い戻すことはできません」とされています。
本人確認をあとから済ませても、それまでにまとめて支払いで入れた分が出金できる残高に変わることはありません。
まとめて支払いでチャージした時点で、その分を公式に現金へ戻す道はなくなります。
マネーライトは買い物に回すのが基本
PayPayマネーライトは、PayPayが使えるお店での支払いには使えます。
PayPayから口座へお金を移せるのは、PayPayマネーとPayPayマネー(給与)の2種類に限られます。
出金できるPayPayマネーの場合、手数料はPayPay銀行宛なら何度でも0円、そのほかの金融機関宛は1回100円です。
まとめて支払いでチャージした分は、現金で払う予定だった日々の買い物に使うくらいしか使い道がないと考えておくと、あとで困りません。
チャージ手数料は毎月2回目から2.5%
まとめて支払いでPayPayにチャージする場合、毎月初回は無料ですが、2回目以降はチャージ額の2.5%の手数料がかかります。
手数料はチャージ額と一緒に、翌月の携帯料金として請求されます。
月に2回チャージした人なら、2回目の2万円に500円が上乗せされ、翌月のソフトバンクの請求は2回目の分だけで20,500円になります。
同じ月に1万円ずつ3回チャージすれば、2回目と3回目に250円ずつかかり、合計30,500円です。
回数を分けるほど手数料は増えるので、チャージするなら月1回にまとめると余計な負担を避けられます。
しかも、手数料を払ってチャージした残高は出金できないマネーライトなので、現金化のために使うと手数料の分だけ確実に損をします。
出典:PayPayヘルプ「ソフトバンク・ワイモバイルまとめて支払いでチャージ」
 永井千尋
出金できるPayPayマネーの手順や手数料は、別の記事にまとめています。
規約にある換金目的の提供停止
ソフトバンク・ワイモバイルまとめて支払いの規約には、換金目的の利用について具体的な一文があります。
提供を停止する理由の1つとして「現金類に換金することを目的として商品等の購入にご利用可能額を利用していると当社が判断した場合」が挙げられています。
ソフトバンクが「判断した場合」とされているため、確かな証拠がなくても止められる可能性があります。
規約では、商品等の提供を受ける権利を第三者に譲ることも禁じています。
また、利用可能額を超える購入や、支払いが滞るおそれがある場合も、提供を止める理由として並んでいます。
出典:ソフトバンクまとめて支払い・ワイモバイルまとめて支払い ご利用規約
止められたあとに残るもの
提供が止められても、それまでにまとめて支払いで使った代金は、翌月以降の携帯料金として請求されます。
払えずに期日を過ぎれば、年14.5%の遅延損害金が上乗せされます。
さらに、携帯料金そのものの滞納になると、通話やデータ通信まで止まるおそれがあります。
現金化で受け取ったお金より、あとで払うお金のほうが大きくなる流れになりやすい点は、覚えておきたいところです。
業者に申し込む場合の流れと注意点
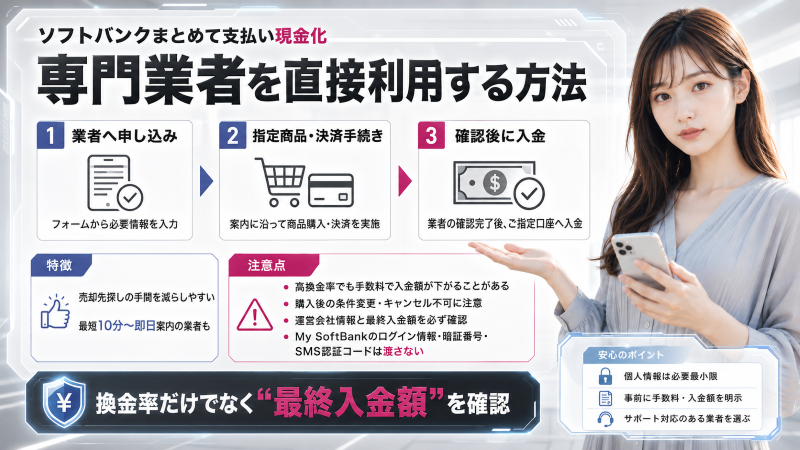
ソフトバンクまとめて支払いに対応した現金化業者では、業者が指定するギフト券や商品をまとめて支払いで買い、そのあと業者から振り込みを受ける流れが一般的です。
振込額は決済した額から手数料を引いた残りで、翌月には決済した全額が携帯料金に加わります。
対応している業者にはキャリソックやキャリアペイなどがあります。
振込額や入金時間は申し込みの内容や時期で変わるため、各社の公式サイトで確認してください。
My SoftBankのパスワードは伝えない
申し込みの途中でMy SoftBankやソフトバンクIDのパスワード、SMSの認証コードを聞かれることがあります。
これを伝えると、残っている枠を勝手に使われたり、契約内容を変えられたりするおそれがあります。
どんな理由を示されても、ログイン情報と認証コードは渡さないことが大切です。
永井千尋自分で買って売る場合も損は出る
業者を通さず、まとめて支払いで買ったギフト券や商品を自分で買取店に売る方法もあります。
この場合も、買取価格は購入額を下回るのがふつうで、売れるまで時間がかかることもあります。
規約は換金を目的にした購入そのものを問題にしているため、業者を使わなければ安心というわけではありません。
翌月の請求額を先に計算する
まとめて支払いで3万円分を決済すると、翌月の携帯料金には3万円がそのまま加わります。
スマホ本体の分割代金や通話料と同じ請求になるため、引き落とし額は思った以上に大きくなりがちです。
受け取る額が3万円を下回っても、払うのは3万円です。
給料日と引き落とし日の間隔も含めて、払えるかどうかを確かめてから考えてください。
「最短◯分」の表示は目安と考える
「最短◯分で入金」とうたう広告があっても、それは確認と決済で一度もつまずかなかった場合の話です。
申し込みが集中する時間帯だったり、銀行側の処理が翌日扱いになったりすると、その日のうちに届かないこともあります。
支払いの期限が決まっているなら、何時までに振り込まれるかを先に聞いておき、間に合わなければ申し込まない判断もできます。
キャンセルの扱いを先に確かめる
申し込んだあとに「やっぱりやめたい」と思っても、決済が済んでいれば代金は翌月に請求されます。
業者によっては、キャンセル料として高い金額を求めてくることもあります。
申し込む前に、どの時点までならキャンセルできるのか、そのとき費用がかかるのかを、サイトの記載やメールで確かめておくと安心です。
記載がない業者は、それだけで避ける理由になります。
ワイモバイルのまとめて支払いも条件はほぼ同じ
ワイモバイルのまとめて支払いも、年齢別の上限はソフトバンクと同じで、満12歳未満2,000円、満20歳未満2万円、満20歳以上10万円です。
規約もソフトバンクと共通で、換金目的の提供停止や年14.5%の遅延損害金の定めがあります。
ワイモバイルの案内では、過去の入金状況によっては利用可能額が0円のままになる場合があるとも書かれています。
出典:ワイモバイル よくあるご質問「まとめて支払いの利用可能額」
減額や0円のままになるケース
ワイモバイルの案内には、ソフトバンクの説明にはない細かな注意も書かれています。
サブスクなどの定期購入をまとめて支払いにしている人は、利用可能額が下がったタイミングで自動解除されることがあります。
今の枠がいくらかは、ソフトバンクならMy SoftBankアプリ、ワイモバイルならMy Y!mobileで見られ、変更もそこでできます。
与信の判定の詳しい内容や、引き上げ・再開の時期についての質問には答えられないとされているので、急に枠が減っても理由は分からないことが多いと考えておいたほうがよさそうです。
申し込む前に確かめたいこと
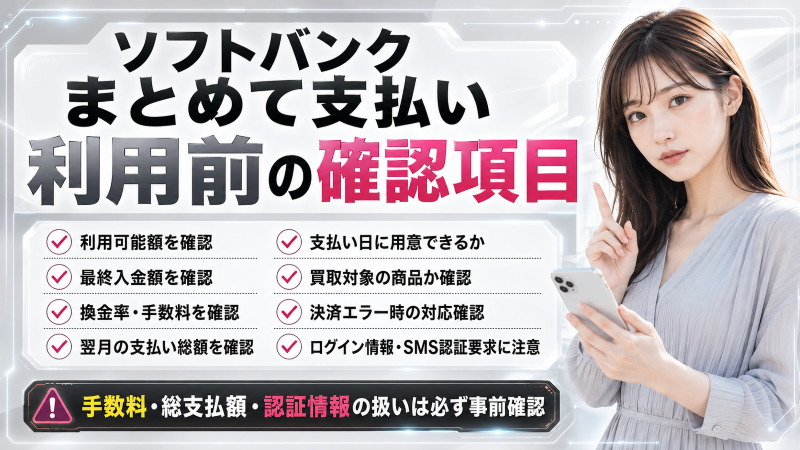
ソフトバンク・ワイモバイルの枠で申し込む前に、次の点を確かめてください。
- 使用者の登録内容と、今月の利用可能額はいくらか
- PayPay残高にPayPayマネーの部分があり、公式に出金できないか
- 翌月の携帯料金に上乗せされても期日までに払えるか
- 業者の会社名・所在地・連絡先が公開されているか
- 振り込まれる金額を数字で確かめたか
永井千尋業者を選ぶときに見るポイントは、クレジットカード現金化の記事でも詳しくまとめています。
現金化の前に試せること
翌月のスマホ代を膨らませずに済む方法がほかにあるなら、そちらを先に使うほうが手数料の分だけ負担が軽くなります。
- PayPayマネーの部分があれば、PayPay銀行へ手数料0円で出金する
- マネーライトの残高を、現金で払う予定だった買い物に回す
- 使っていない物を正規の買取店やフリマアプリで売る
- 携帯料金の支払いが厳しいときは、期日前にソフトバンクへ相談する
ソフトバンクの枠に限らず、「商品を後払いで売る」建前で現金を先渡しし、高い代金を取り立てる手口は金融庁も警戒しています。
まとめて支払いの枠を使った取引でもめたときは、消費者ホットライン188か、金融庁の金融サービス利用者相談室(0570-016811)が相談先になります。
出典:金融庁「いわゆる『後払い(ツケ払い)現金化』にご注意ください」
ソフトバンクまとめて決済現金化に関するよくある質問
まとめて支払いの枠を直接出金できますか?
できません。
まとめて支払いは商品やサービスの代金を携帯料金とまとめて払う仕組みで、枠を現金として引き出す機能はありません。
スマホ代に合算してPayPayに入れたお金は、あとで銀行口座に移せますか?
できません。
チャージした分はPayPayマネーライトになり、本人確認をしていても銀行口座へは出金できません。
20万円まで使えますか?
ソフトバンクまとめて支払いの上限は、満20歳以上でも月最大10万円です。
実際の枠は契約期間や支払い状況によって、それより低くなることもあります。
現金化したことはソフトバンクに知られますか?
何を見て判断しているかは公開されていません。
ただ、規約は換金目的の利用を「当社が判断した場合」に提供を止められるとしており、気付かれない前提で使うのは危険です。
ワイモバイルのまとめて支払いも同じですか?
年齢別の上限、PayPayチャージの手数料とマネーライトの扱い、規約の提供停止の理由は、ソフトバンクと同じです。
ワイモバイルでは、過去の入金状況によって利用可能額が0円のままになる場合もあります。
ソフトバンクまとめて支払いの現金化は違法ですか?
法律上の扱いはこの記事では断定できませんが、規約で換金目的の利用が提供停止の理由とされていることははっきりしています。
ソフトバンクの請求に回る取引でも、実態が貸付なら貸金業の登録が要る可能性があり、無登録の業者には金融庁が注意を呼びかけています。
ソフトバンクまとめて決済現金化は年齢別の上限とPayPayの扱いを先に確かめる
ソフトバンクまとめて支払いの上限は、満12歳未満2,000円、満20歳未満2万円、満20歳以上10万円で、使用者を登録していないと20歳未満の扱いになります。
つまり、1回の支払い遅れで、翌月はまとめて支払いの枠が使えなくなる可能性があります。
まとめて支払いでPayPayにチャージした分はPayPayマネーライトになり、出金できません。
規約は換金目的の利用を提供停止の理由に挙げており、支払いが遅れれば年14.5%の遅延損害金がかかります。
まとめて支払いの場合も、見るべきは振り込まれる金額より、翌月ソフトバンクから届く請求の総額です。
ドコモやauとの上限や規約の違いは、こちらで比べられます。

コメント