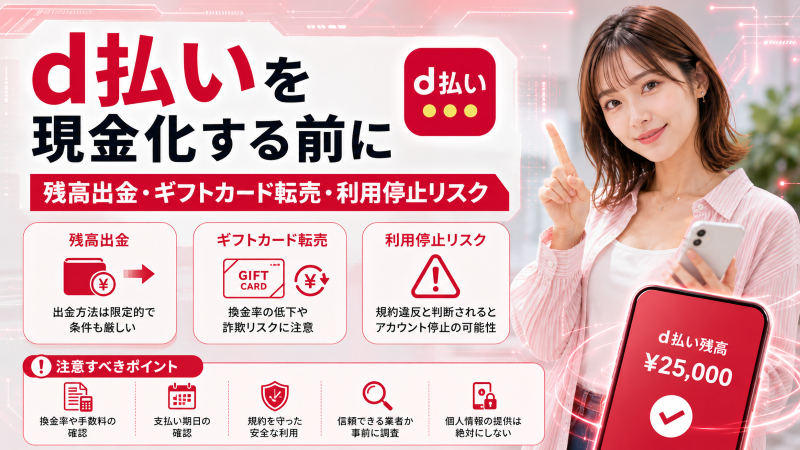
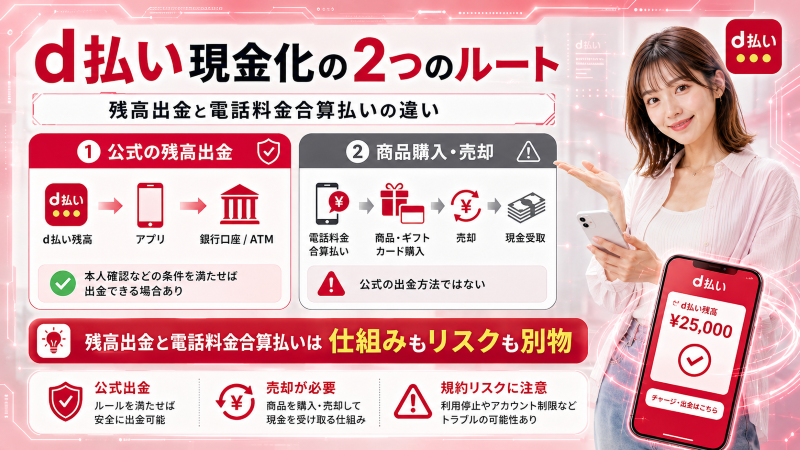
ドコモのd払いで現金を用意したいとき、公式に認められている方法は1つしかありません。
本人確認を済ませたd払い残高(現金バリュー)を、銀行口座やセブン銀行ATM・ローソン銀行ATMへ出金する方法です。
一方、電話料金合算払いの枠は、あくまで買い物の代金を携帯料金とまとめて払うためのもので、そのまま現金にする機能はありません。
合算払いでギフト券を買って売ったり、業者に申し込んだりする方法は、ドコモが決める限度額や利用停止の判断と隣り合わせです。
この記事では、d払い残高の出金手数料と上限、電話料金合算払いの契約月数ごとの限度額を公式の数字で確認し、そのうえで現金化を考える前に知っておきたいリスクをまとめました。
- d払い残高を出金するときの手数料と上限
- 手数料の分だけ残高を多めに残しておく
- 銀行口座へ出金するときの流れ
- ATMで受け取れるのはドコモ回線の人だけ
- 出金ボタンが使えないときに確認したいこと
- 本人確認が済むと使える機能が増える
- 電話料金合算払いの限度額は契約月数で決まる
- 限度額が1万円から上がらないケース
- 自分の限度額は設定画面で確かめられる
- 合算払いでチャージした残高の扱い
- 電話料金合算払いを現金に換えるときのリスク
- 規約に換金の語はないが判断はドコモが行う
- 支払いが遅れると年14.5%の延滞利息がかかる
- スマホ本体の分割代金とも一緒に請求される
- 受け取る額より翌月の請求が大きい
- アカウント情報を渡すと枠を勝手に使われる
- それでも業者を検討するときの確認点
- 申し込む直前に見直したいこと
- 業者を使わず自分で売る場合
- 「最短◯分」の表示は条件つき
- 合算払いを現金化する前に試せること
- dポイントや不用品で今月の出費を減らす
- 支払いが厳しいときは期日前に相談する
- ドコモd払い現金化に関するよくある質問
- ドコモd払い現金化は残高の出金と合算払いの枠を分けて考える
【最新2026年版】
携帯キャリア決済現金化業者おすすめ5選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
d払い残高を出金するときの手数料と上限
d払い残高には「プリペイドバリュー」と「現金バリュー」の2種類があり、出金できるのは本人確認が完了した現金バリューだけです。
本人確認を済ませると、プリペイドバリューから現金バリューに切り替わります。
| 出金先 | 手数料(税込) | 上限・回数 |
|---|---|---|
| 銀行口座(みずほ銀行) | 月1回目110円/2回目以降220円 | 1回10万円まで・月10回 |
| 銀行口座(みずほ銀行以外) | 1回220円 | 1回10万円まで・月10回 |
| セブン銀行ATM・ローソン銀行ATM | 1回220円 | 1回10万円まで・月10回。ドコモ回線の人のみ |
手数料の分だけ残高を多めに残しておく
出金するときは、出金額に手数料を足した額がd払い残高に必要です。
公式の例では、1,000円を出金したい場合、残高が1,220円以上なければなりません。
金額は1円単位で指定できますが、残高が手数料を上回っていないと出金自体ができません。
また、振り込みができなかった場合でも手数料はかかると案内されているので、口座番号や名義はていねいに確かめてから申し込むと安心です。
月に何度も少しずつ出金すると、そのたびに220円がかかるため、まとめて1回で出すほうが手数料を抑えられます。
銀行口座へ出金するときの流れ
出金はd払いアプリから申し込みます。
- d払いアプリで本人確認(オンライン本人確認)を済ませる
- 残高が現金バリューになっているかを確かめる
- 出金メニューから銀行口座を選び、本人名義の口座を登録する
- 出金額を入力し、手数料を含めた残高が足りているかを確かめて申し込む
本人確認には数日かかることもあるので、お金が必要な日の直前ではなく、早めに済ませておくと慌てずに済みます。
出金できない時間帯(23時45分ごろ〜翌日0時15分ごろ)を避けて操作するのも大切です。
ATMで受け取れるのはドコモ回線の人だけ
セブン銀行ATMやローソン銀行ATMでの出金は、ドコモと回線契約をしていて、残高が現金バリューの人に限られています。
ahamoなどを含め、自分の回線がどの契約かで使える出金方法が変わる点には注意が必要です。
銀行口座への出金は、ゆうちょ銀行やネット銀行を含む国内のほぼすべての金融機関が対象です。
ドコモ回線の人は、残高をケータイ料金の支払いに充てることもできます。
出金ボタンが使えないときに確認したいこと
d払いアプリで「出金可能残高0円」と表示されたり、出金の操作が進まなかったりすることがあります。
よくある原因は次のとおりです。
- 本人確認が終わっておらず、残高がプリペイドバリューのまま
- 残高が手数料の220円を上回っていない
- 23時45分ごろから翌日0時15分ごろの、出金が止まる時間帯に操作している
- ATM出金を選んでいるが、ドコモの回線契約がない
ドコモは、出金には犯罪収益移転防止法にもとづくオンライン本人確認が必要で、未実施の場合は出金機能を使えないとしています。
 永井千尋
本人確認が済むと使える機能が増える
ドコモの案内では、本人確認が完了するとプリペイドバリューが現金バリューに変わり、残高の送金や出金ができるようになります。
金融機関からのチャージも本人確認が必要です。
反対に、本人確認をしていないうちは、残高がいくらあっても現金として受け取る方法はありません。
失効したd払い残高は、同じdアカウントでd払い残高の利用登録をすると返金されるとも案内されているので、残高が消えたように見えるときは一度確かめてみてください。
電話料金合算払いの限度額は契約月数で決まる
d払いやドコモのサービスで使った代金をその場では払わず、翌月のドコモの請求に通信料と並べて載せるのが電話料金合算払いです。
限度額は年齢と、回線を契約してからの月数で決まります。
| 年齢・契約期間 | 月の限度額(最大) |
|---|---|
| 19歳まで | 1万円 |
| 20歳以上・契約1〜3か月 | 1万円 |
| 20歳以上・契約4〜5か月 | 3万円 |
| 20歳以上・契約6か月目以降 | 10万円 |
この区分は2023年7月1日以降のもので、ドコモは利用状況や支払い状況によって上記以外の金額に設定する場合があるとしています。
出典:ドコモ「電話料金合算払いのご利用可能額の変更について」
限度額が1万円から上がらないケース
ドコモのヘルプでは、次のような場合は限度額が1万円のままになると案内されています。
- 契約者または利用者の年齢が20歳未満
- 法人名義での契約
- 回線の名義変更をした直後(三親等内の名義変更を除く)
- 一定期間d払いなどの決済を使っておらず、そのほかの合算払いの利用も月1万円以内
最後の条件は見落としやすく、長く契約していても合算払いをほとんど使っていないと、枠が低いままのことがあります。
こうした条件に当てはまる人は、現金化を考える以前に、そもそも使える枠が1万円しかないという前提で計算しておく必要があります。
手数料を引かれると、手元に残るのは1万円よりさらに少ない額です。
自分の限度額は設定画面で確かめられる
電話料金合算払いの限度額は、初期設定では月1万円で、上限の範囲内なら1,000円単位で設定を変えられます。
「契約して半年以上たっているのに1万円しか使えない」という場合は、初期設定のまま変えていないだけのこともあります。
逆に、使いすぎが心配な人は、あえて低めに設定しておくと翌月の請求を抑えられます。
設定できる額はあくまでドコモが決めた上限の範囲内で、それを超えて引き上げることはできません。
合算払いでチャージした残高の扱い
では、スマホ代に合算してd払い残高へ入れた分も現金バリューとして引き出せるのかというと、ドコモの公式ページを見た範囲ではその点に触れた記載がありませんでした。
出金の条件として公式に示されているのは、本人確認済みの現金バリューであることです。
チャージの方法によって扱いが変わるのかは、d払いアプリのヘルプやドコモの窓口で確かめてから判断するのが確実です。
確認しないまま合算払いでチャージすると、出金できない残高と翌月の請求だけが残るおそれがあります。
電話料金合算払いを現金に換えるときのリスク
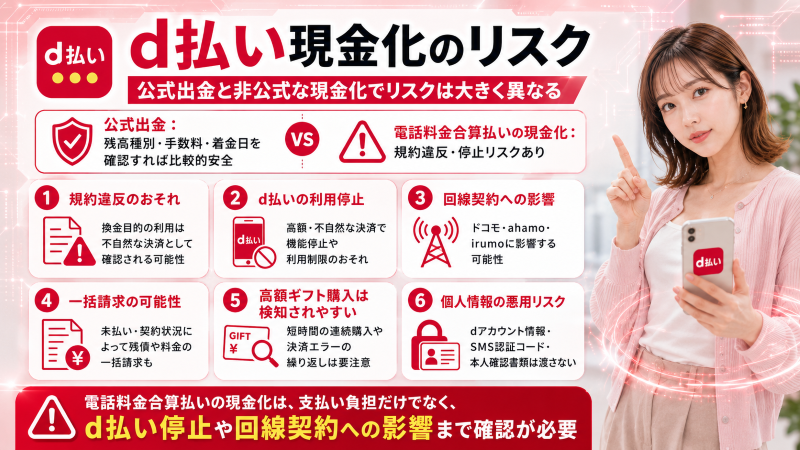
合算払いの枠でギフト券や商品を買い、それを業者や買取店に売って現金を得る方法が「d払い現金化」として紹介されることがあります。
公式の出金とは違い、いくつかのリスクを抱えることになります。
規約に換金の語はないが判断はドコモが行う
書かれていないから使ってよいという意味ではありませんが、d払いの利用規約の中に「換金」「現金化」という語は出てきません。
ただし、合算払いの限度額はドコモが利用状況や支払い状況を見て決めるもので、判定の中身は公開されていません。
auやソフトバンクの規約が換金目的の利用をはっきり禁じていることを考えると、ドコモだけが問題にしないと考えるのは楽観的すぎるかもしれません。
支払いが遅れると年14.5%の延滞利息がかかる
合算した代金の支払いが遅れると、期日の翌日から年14.5%の延滞利息が日数分積み上がっていきます(電話料金合算払いの利用条件)。
d払いの代金が払えないことは、そのままドコモの携帯料金の未払いになるので、電話やネットが使えなくなるおそれも出てきます。
スマホ本体の分割代金とも一緒に請求される
合算払いの代金は、通話料やデータ通信料だけでなく、スマホ本体の分割代金とも同じ請求書にまとまります。
現金化で使った分が上乗せされると、毎月の引き落とし額が思った以上に大きくなることがあります。
口座の残高が足りずに引き落とせなければ、延滞の扱いになり、合算払いを含めたドコモのサービス全体に影響が出るおそれがあります。
給料日と携帯料金の引き落とし日の間隔も、あわせて確かめておくと安心です。
受け取る額より翌月の請求が大きい
業者や買取店を通すと、振り込まれるのは決済額から手数料を引いた残りです。
たとえば3万円を合算払いで使えば、翌月の請求には3万円がそのまま加わります。
差額は必ず自分の負担になり、繰り返すほど毎月の請求は重くなります。
アカウント情報を渡すと枠を勝手に使われる
業者の中には、手続きを代わりに進めると言ってdアカウントのIDやパスワード、SMSの認証コードを聞いてくるところがあります。
これを渡すと、残っている合算払いの枠を自分の知らないところで使われるおそれがあります。
d払い残高の送金や、ほかのドコモのサービスまで操作される可能性もあるため、どんな理由でも伝えないことが大切です。
永井千尋それでも業者を検討するときの確認点
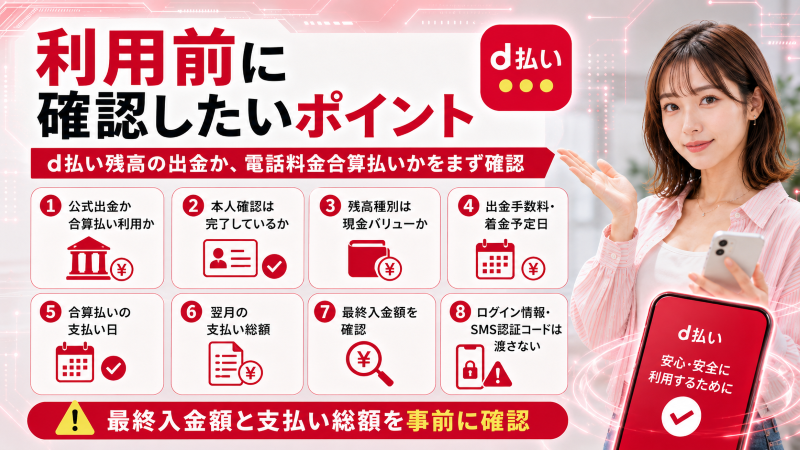
どうしても業者を使う場合は、申し込む前に次の点を確かめておくと、トラブルに巻き込まれにくくなります。
| 確認すること | 見るポイント |
|---|---|
| 振込額 | 換金率の表示ではなく、手数料を引いたあとの金額を数字で聞く |
| 会社情報 | 会社名・所在地・電話番号が公開されているか |
| 求められる情報 | dアカウントのパスワードや認証コードを求めてこないか |
| キャンセル | 申し込み後にやめた場合の扱いが書かれているか |
d払いに対応している業者には、キャリアマネーやナンバーワンキャッシュなどがあります。
換金率や入金時間は申し込み内容で変わるため、各社の公式サイトで確認してください。
dアカウントのパスワードやSMSの認証コードは、どの業者にも伝えてはいけません。
d払いの枠を扱う業者だからといって特別な選び方があるわけではなく、確かめる点はクレジットカード現金化の業者と同じです。
申し込む直前に見直したいこと
業者の画面を開く前に、次の3つを紙やメモに書き出してみてください。
- 今月の合算払いの残り枠はいくらか
- 翌月の携帯料金は、本体の分割代金を含めていくらになるか
- その金額を給料日までに払えるか
数字にしてみると、現金化で受け取る額より翌月に払う額のほうがはっきり大きいことが分かります。
それでも払える見込みがあるときだけ、次の段階に進むくらいの慎重さがちょうどよいかもしれません。
業者を使わず自分で売る場合
合算払いで買った商品を、自分で買取店やフリマアプリに売る方法もあります。
この場合は業者の手数料はかかりませんが、買取価格は購入額より低くなるのがふつうです。
売れるまでに時間がかかったり、電子ギフト券は買い取りを断られたりすることもあります。
購入の目的が換金であることに変わりはないため、限度額の見直しや利用停止のリスクがなくなるわけではありません。
「最短◯分」の表示は条件つき
広告に出ている「最短◯分で入金」は、確認も決済も待ち時間なしで進んだときの最速の数字です。
業者が混んでいたり銀行の営業時間を過ぎていたりすると、振り込みが翌日以降に回ることもあります。
今日中に必要な事情があるなら、申し込む前に入金予定の時刻を確認しておいてください。
合算払いを現金化する前に試せること
d払いの枠に手を付ける前に、ドコモ以外の手段で埋められないか考えてみると、業者の手数料や翌月の請求の重さを抑えられることがあります。
- d払い残高が現金バリューなら、そのまま出金する
- dポイントを日々の買い物に使い、現金の出費を減らす
- 使っていない物を正規の買取店やフリマアプリで売る
- 携帯料金の支払いが厳しいときは、期日前にドコモへ相談する
dポイントや不用品で今月の出費を減らす
現金が足りない理由が、今月の買い物や支払いであれば、dポイントで払える分を払うだけでも手元の現金を残せます。
使っていない家電やゲーム、服などを正規の買取店やフリマアプリで売れば、翌月に請求が来ることもありません。
合算払いの現金化と違って手数料で目減りしない点は、大きな違いです。
支払いが厳しいときは期日前に相談する
携帯料金の支払いが間に合いそうにないときは、期日を過ぎる前にドコモへ連絡すると、支払い方法や利用停止までの流れを確認できます。
期日を過ぎてから動くと、年14.5%の延滞利息が日ごとに増えていきます。
業者に申し込んだあとで高い代金を請求されたり、しつこい連絡を受けたりしている場合は、ひとりで抱えずに公的な窓口へ相談してください。
金融庁が注意を促しているのは、「後払いで商品を買う」形を取りながら先に現金を渡し、あとで多めの代金を請求する業者です。
取り立てが厳しい、約束と違う額を請求されたと感じたら、一人で抱えずに188(消費者ホットライン)か金融サービス利用者相談室(0570-016811)に話してみてください。
出典:金融庁「いわゆる『後払い(ツケ払い)現金化』にご注意ください」
永井千尋ドコモ以外のキャリアの上限や規約の違いは、こちらで比べられます。
ドコモd払い現金化に関するよくある質問
d払い残高は現金にできますか?
現金バリューのほうは、本人確認を済ませていれば口座振込でも、セブン銀行・ローソン銀行のATMでも引き出せます。
口座へ移すたびに220円かかり(みずほ銀行宛の月1回目だけは110円)、1回に動かせるのは10万円までなので、分けて出すほど手数料がかさみます。
「出金可能残高0円」と出るのはなぜですか?
本人確認が済んでおらず残高がプリペイドバリューのままか、残高が手数料を上回っていない可能性があります。
アプリの残高画面で種類と金額を確かめてみてください。
電話料金合算払いの枠を直接出金できますか?
できません。
合算払いは代金を携帯料金とまとめて払う方法で、枠を現金として引き出す機能はありません。
契約したばかりでも10万円使えますか?
ドコモと契約して間もない人は要注意で、20歳以上でも最初の3か月は1万円、4〜5か月目でも3万円までしか使えません。
最大10万円になるのは契約6か月目以降で、利用状況によっては低く設定されることもあります。
ahamoでもd払いの合算払いは使えますか?
使えます。
ドコモからahamoへ変えた場合、電話料金合算払いの限度額はそのまま引き継がれると案内されています。
d払い現金化は違法ですか?
現金化そのものを直接罰する法律があるかどうかは、この記事では断定できません。
ドコモの規約に書かれていなくても、売買の形を借りた実質的な貸付は無登録の貸金業にあたるおそれがあると、金融庁は注意しています。
ドコモd払い現金化は残高の出金と合算払いの枠を分けて考える
d払いで公式に現金にできるのは、本人確認済みの現金バリューを出金する方法だけです。
手数料は1回220円、上限は1回10万円・月10回で、残高には手数料分の余裕が必要です。
つまり、枠の大きさは年齢だけでなく「ドコモを何か月使っているか」でも決まり、10万円まで届くのは契約6か月目以降です。
合算払いを現金に換える方法は、翌月の請求や延滞利息、利用停止のリスクを抱えることになります。
規約に換金の語がないからといって、ドコモが問題にしないとは限りません。
困ったときは、ドコモの窓口や188などの公的な相談先を早めに頼ってください。
まずは残高の種類と翌月の請求額を確かめ、公式の出金で足りないかを先に考えるのがおすすめです。
auかんたん決済を使っている人は、チャージ手数料と出金条件の違いも確認しておくと比べやすくなります。

コメント